
EV大国・中国が直面する“電池の山” -都市鉱山の最前線-

中国の自動車販売台数(輸出を含む)は2025年に3,440万台となり、新エネルギー車(NEV)の販売台数は、全体の47.9%を占める1,649万台に達しました。直近の数年においては海外への輸出も拡大し、中国車が世界各地で走り始めています。
新エネルギー車が中国経済を支えるようになって約10年。この初期に導入された車両の電池が、まさに今、寿命を迎え始める時期に入っています。
今回の駐在員コラムでは、“電池の山”を都市鉱山の最前線として捉え、電池リサイクルの現状、政策、そして中国企業の取り組みを整理します。
引用元:包图网
中国がEV大国になるまでの歩み
なぜ中国はここまでEVに賭けたのか
中国がNEVを国家戦略として位置付けてきたのは、なぜでしょうか。まずは歩みを時間軸で振り返ります。
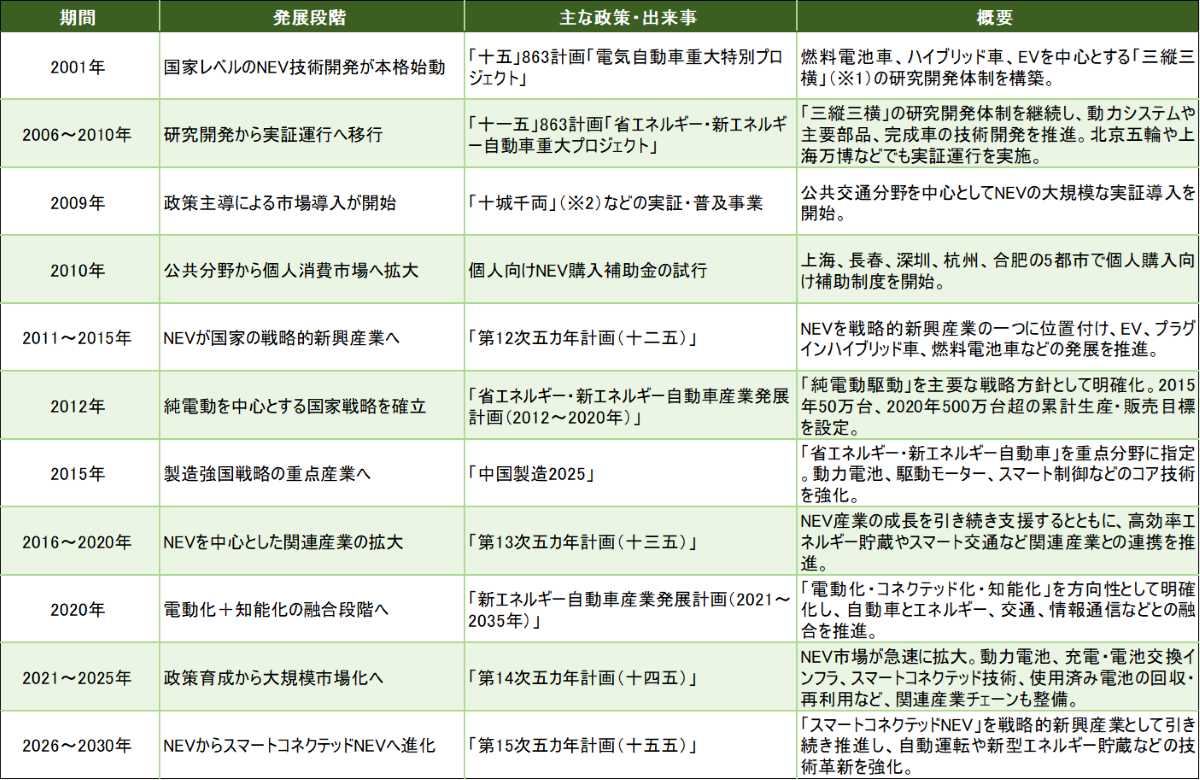
表1 中国EV年表
※1 三縦三横:中国の都市計画において、「骨格」となる基幹インフラの整備目標として掲げられることが多い表現です。電気自動車重大特別プロジェクトにおいては3種類の電気自動車(燃料電池車、ハイブリッド車、EV車)の製造技術と3種類の重要共通技術(多エネルギー動力パワートレイン制御システム、駆動モーター、動力バッテリー)の開発を通じて核心技術の攻略に集中的に取り組むことを指しています。
※2 十城千両:2009~2012年に実施されたプロジェクト。正式名称は「节能与新能源汽车示范推广应用工程(省エネ・新エネルギー自動車の実証普及プロジェクト)」。毎年10都市を選定し、各都市で1,000台の新エネルギー車を公共分野に導入して実証運行を行ったプロジェクトを指しています。
中国がNEVを国家政策の一つとした要因は3つあります。
第一に、エネルギー安全保障です。中国は石油資源の7割を輸入に頼っており、2000年代以降の自家用車の普及により、今後、石油消費が国内供給力を超えて増大することが確実視されていました。これは国家安全保障上の現実的な脅威であり、NEV推進は輸入石油への依存を構造的に減らすための有効な手段でした。
第二に、深刻化する大気汚染への危機感です。2000年代以降のガソリン車普及は大都市の大気汚染の主要因の一つとなっており、排出ゼロのEVは、経済成長と環境負荷の低減を両立できる現実的な路線でした。
第三に、産業競争力の観点です。長年、エンジン技術で欧米や日本に後れを取っていた中国にとって、技術の黎明期にあったNEVは、コア技術を自ら掌握し、「自動車強国」へ飛躍するための戦略的な機会でした。
これら3つの要因から、中国はNEVを国家戦略の一つに掲げ、大きな賭けをしたのです。しかし、一方で、普及においては、二つの問題を抱えていたようです。
NEVが普及するまでに抱えていた問題
2015年前後に発売されたNEVは航続距離が概ね150~200km、充電に1時間以上かかるケースが一般的でした。そのため、日常利用には頻繁な充電が必要となり、電池は充放電を繰り返すたびに劣化が進むことから、サイクル寿命に早く到達し、やがて高額な電池交換が必要になるのではないかという不安が広がっていました。さらに、メーカーごとに保証内容が異なり、電池寿命の定義も一様ではなかったため、消費者の不信感が高まりました。
そこで翌年の2016年に工業・情報化部は消費者保護の観点から強制的な品質保証制度を導入し、乗用車メーカーに対して電池などの核心部品に『8年または12万km』の保証を義務付けました。
保証制度が普及を後押しした一方で、電池は保証期間の満了とともに大量に交換・回収・処理のフェーズへ移行しやすくなります。これが後述する「電池の山」の背景です。
購入費用
中国では、補助金制度や税制優遇によりNEVの購入障壁を下げる政策が段階的に進められてきました。補助金は消費者に現金で直接給付されるのではなく、自動車メーカーに支払われ、消費者の購入価格から差し引かれる形で運用されてきたため、表2の「購入価格」も補助適用後の金額として表れる点に注意が必要です。
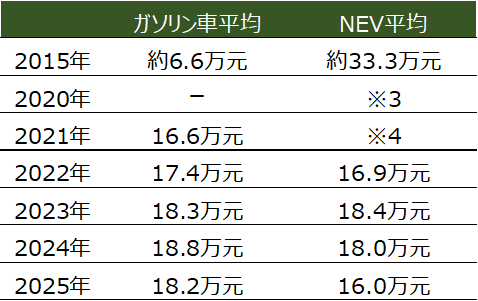
表2 ガソリン車、NEV平均購入価格推移
※3 ガソリン車より5,000~17,000ドル高(ICCT推計)
※4 ガソリン車より約10%高(IEA)
また、中国ではナンバープレートに対して「競売(オークション)」にて取得する運用を取っており、ここについてもガソリン車、NEVで差別化が図られています。2010年当時、上海のナンバープレートは平均落札価格約3~4万元でしたが、2012年より新エネルギー車専用ナンバープレート枠を無料で申請できる政策を打ち出しました。なお、現在では上海においてナンバープレートの平均落札価格は94,000元ほどとなっています。これらの2つの不安を解消することで、NEV車は販売台数を急拡大させることに繋がりました。(図1)
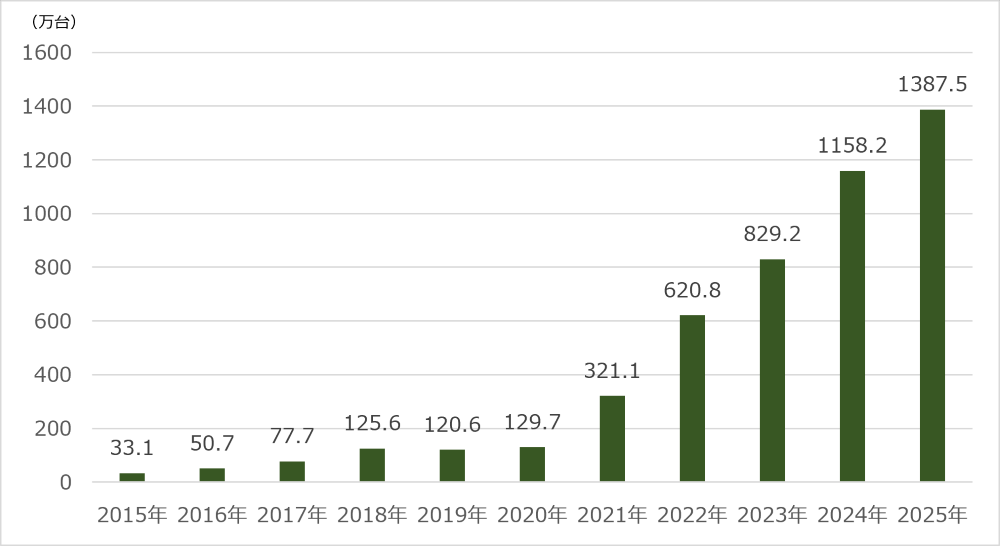
図1 NEV中国国内販売台数推移(中国汽車工業協会より筆者作成)
NEVが中国の販売台数シェア47.9%になるまでの過程
図1が示す通り、2020年と2021年の間に急激な伸びが見られます。ここで何が起きたのでしょうか。
2019年:補助金の大幅削減で市場が冷え込む
2020年初頭:コロナ禍により1月のNEV販売が前年比で54%減になった
2020年末:終了予定であった購入補助金・車両購置税免税を2022年末まで延長
さらに需要を掘り起こすため、10万元以下の低価格モデルを農村部に普及させる
メーカー側の供給を増やす政策(双積分政策)(※5)
「2021-2035年産業発展計画」において、2025年にNEVを新車発売の20%とする目標
※5 双積分政策:正式名称は「乗用車企業平均燃料消費量と新エネルギー自動車積分の並行管理弁法」です。市場化された積分取引メカニズムを通じて、乗用車の製造・輸入を行う企業の燃費水準と新エネルギー車生産台数を同時に規制するものです。
加えて、2021年以降も車両購置税減免の延長、下取り買い替え政策、EVの性能向上による品質面の改善などが販売台数を押し上げました。
また、こうした普及の加速は、のちに保証期間(強制品質保証)を迎える電池が増えることを意味し、「電池の山」が現実化していきます。
寿命を迎える電池はどうなるのか
寿命到来電池の数量
中国汽車戦略・政策研究センターの予測によると、今年寿命を迎える電池量はン(約43GWh)、2030年には約106万トン(約171GWh)とされています。年間106万トンの総エネルギー量は約1.87億kWhで、北京市の年間電力消費量(約1,447億kWh)の約11時間分、上海市(約2,089億kWh)の約8時間分に相当します。
これらのデータが示すとおり、使用済み電池の量ベースで見れば、直近5年間で寿命を迎える電池が増えるのは強制的な品質保証制度によるものであり、2024~2026年に掛けて一斉にその保証期間を過ぎることとなります。なお、使用済みとなった電池のすべてが直ちに正規の(段階的利用)・再生利用(再資源化)企業に回る訳ではなく、2025年には使用済み電池の量が約50万トンに対し、総合利用量は40万トン超にとどまっており、回収ルートの整備が課題となっています。
2026年6月末時点のNEV保有台数は4,897万台と言われており、2026年末までに車齢8年超のNEVは260万に達する予定です。
梯次利用と再生利用
電池の残存容量に応じて、「梯次利用(段階的利用)」と「再生利用(再資源化)」のどちらかに分けられます。
梯次利用(段階的利用)
電池容量が初期の80%を切ると、自動車での高負荷使用には向かなくなります。ただし、50%~80%程度の容量が残っていれば、性能要求の低い用途に「降格」して再利用できます。
-
方法:使用済み電池を検査、分類、分解、再構成し、新しい電池製品にします
-
典型的な用途:蓄電所(太陽光・風力発電との連携など)、通信基地局の予備電源、低速電気自動車、家庭用蓄電システムなど
-
対象となる種類:リン酸鉄リチウム電池(サイクル寿命が長いため)
「再生利用(再資源化)」
電池容量が著しく低下した場合(例えば40%以下)、または梯次利用に適さない場合、再生利用の段階に入ります。
-
方法:解体、破砕、選別、製錬(または材料修復)などの工程を通じて、電池からリチウム、コバルト、ニッケル、マンガンなどの価値ある金属材料を抽出し、新電池の製造に再利用します
-
技術レベル:中国のリサイクル技術は国際的に高い水準にあります(主要企業においてニッケル・コバルト・マンガン回収率99.6%、リチウム回収率96.5%の高水準を達成)
-
2025年、全国の使用済み動力電池の総合利用量は40万トンを超え、前年比32.9%増となりました
政府の取り組み
2026年4月、工業・情報化部など6部門により「新能源汽車废旧動力電池回收和綜合利用管理暫行辦法(新エネルギー車使用済み動力電池回収・総合利用管理暫定弁法)」が施行され、回収体系ルールが強化されました。
新能源汽車废旧動力電池回收和綜合利用管理暫行辦法(新エネルギー車使用済み動力電池回収・総合利用管理暫定弁法)
-
「車電一体報廃」:NEV廃車時に動力電池を必ず付属させ、電池がひそかに分解され、非正規ルートに流出することを防止
-
デジタルIDの義務化:電池メーカーに対し、生産・輸入した電池に識別コード付与とラベルを貼付を義務化
-
トレーサビリティ情報プラットフォームへの報告義務:電池メーカー、自動車メーカーなどは、全国プラットフォームを通じて関連情報を適時報告する必要があります
-
回収責任の明確化:電池メーカーと自動車メーカーが負うべき使用済み動力電池の回収責任を明確にし、回収サービス拠点の構築が求められています
-
罰則規定:コード付与要件違反、回収責任不履行などに対する行政処罰(罰金等)が設定
-
全国トレーサビリティプラットフォーム:2026年4月に正式稼働。「電池の生産→車載→販売→廃棄→回収→再利用」という全プロセスの情報をオンラインで連携。主管当局がリアルタイムで監視し、電池の違法解体の取り締まりを強化
「梯次利用」区分廃止
梯次利用の名目で未検査・低品質の電池が市場に流出し、電動自転車など高リスク用途への転用が問題化しました。これらの背景に対して、梯次利用という特別なカテゴリーを廃止し、通常の電池製品と同じ安全基準で管理する方向へ転換することを決定しました。また、今回、梯次利用区分の廃止に伴い、100社の企業が規範企業リストから除外されました。
中国のリチウム電池リサイクル市場
中商産業研究院の『2026-2031年全球锂电回收综合利用行业市场调研及投资前景预测报告』によると、リチウム電池の回収・総合利用市場は、2025年の222億元から2026年には527億元へと約2.4倍に急成長する見込みです。一方、動力電池の回収市場全体については、市場監督管理総局の推計により、2030年までに1,000億元(約2兆円) を突破すると予測されています。
電池リサイクルに対する具体的な企業の取り組み
CATL(寧徳時代)
CATLは傘下の広東邦普循環科技有限公司(Brunp Recycling)を通じ、使用済み動力電池のリサイクル事業を展開しています。
-
モデル:「電池生産→使用→回収→資源回収→電池材料→新電池」というクローズドループ(製品を捨てずに再び同じ製品の材料として使い続ける循環の仕組み)を構築
-
回収網(2024年末):拠点240カ所以上、年間処理能力27万トン、ニッケル・コバルト・マンガン回収率最大99.6%
-
2025年実績:使用済み電池および関連材料の回収量21万トン(前年比+63.2%)、回収材料からリチウム塩約2.4万トンを再生
-
再投入:2025年に回収した材料の約80%をCATLの電池生産に再投入
-
連携:BMW、ルノー、ボルボなどと循環型設計・グローバルな循環型ビジネスモデルを構築
-
経営戦略上の位置づけ:2035年カーボンニュートラルに向け、環境対策・原材料安定確保・サプライチェーン脱炭素化の方針を示す
GEM(格林美)
GEM(格林美)は、資源リサイクルや都市鉱山を主要事業とし、専門的な第三者リサイクル企業として動力電池リサイクルを中核事業の一つとして展開しています。
-
モデル:動力電池の回収→解体・処理→原料再生および電池材料の再製造→電池産業への再投入という循環型サプライチェーンを構築
-
回収量(2025年):使用済み動力電池5.3万トン(前年比+46%)
-
処理能力:動力電池パックの年間解体能力21.5万トン
-
回収ネットワーク:世界の自動車メーカー・電池メーカー1,100社以上と提携し、中国国内では工業・情報化部「ホワイトリスト」(※6)選定企業を6社保有
-
CATLとの違い:電池メーカー自身の回収ではなく、第三者リサイクル企業としてリチウム・ニッケル・コバルトなどの有価金属を回収し、電池材料として再供給
-
事業の社会的意義:NEV普及に伴い増加する使用済み電池を「都市鉱山」として捉え、従来の鉱山資源依存を補完する新たな資源循環モデルを構築
※6 工業・情報化部「ホワイトリスト」:2018年に中国工業・情報化部が設定した「新能源汽车废旧动力电池综合利用行业规范条件(新エネルギー車使用済み動力電池総合利用行業規範条件)」(技術・環境・安全面の基準)に適合する企業を公告したリストのことを指す(2026年7月の制度変更については別項参照)。
華友コバルト(Huayou Cobalt)
華友コバルトは、コバルト・ニッケルなどの資源開発からリチウムイオン電池材料まで手掛け、傘下の浙江華友循環科技有限公司(Huayou Recycling)を通じて使用済み動力電池のリサイクル事業を展開しています。
-
モデル:「使用済み電池→資源回収→電池材料→新しい電池」という循環型サプライチェーンを構築
-
資源観:使用済み動力電池を「車輪の上の移動鉱山」と表現し、NEV普及に伴い増加する使用済み電池を将来の重要資源供給源と位置づけ
-
LG Energy Solution連携:2023年に合弁契約を締結。中国国内の使用済み電池・製造スクラップを回収し、再生金属・再生材料として電池産業へ戻す仕組みを構築
-
BMW(Encory)連携:2025年12月に電池リサイクル協力意向書を締結。新技術の共同開発・合弁会社設立を進め、中国起点でグローバル展開を目指す
-
現代自動車グループ連携:2026年3月に動力電池の循環利用に関するMOUを締結。インドネシアでのスクラップ前処理インフラ整備、韓国での使用済み電池回収・リサイクル体制構築を検討
-
グローバル展開の意義:中国企業の電池リサイクル事業が、中国国内中心の回収から、海外の自動車・電池産業を含むグローバルな循環サプライチェーンへ拡大していることを示す
与信管理の視点で見る電池リサイクル業界
与信管理の観点でまず見るべきは、相手がどのような会社か(電池メーカー系、第三者リサイクル企業系、資源関連企業系)、自社がどのように関わるか(合弁出資、資本提携、委託製造・回収、再生材料の売買)の2点です。
相手先が電池リサイクルなどを手掛ける企業であれば、危険廃棄物経営許可証(以下、許可証)を保有しているか、ホワイトリストに掲載されているかは必ず確認した方が良いです。許可証は事業を営むために必須の許可であり、ホワイトリストは正規企業であることの裏付けです。ただし、2026年7月の制度変更により100社がホワイトリストから除外されており、2025年11月に電池之家運営総監の周柏樟氏が「使用済み電池の6割超が非正規ルートに流出している」という発言も踏まえると、許可証を保有し、ホワイトリストに掲載されているだけに留まらず、(商流・物流・資金や情報の流れ)が実際に機能しているかについても調べた方が良いでしょう。
次に、与信先が自動車メーカーや電池メーカー本体の場合、その会社自身がホワイトリストに掲載されているかを見るのではなく、委託先の総合利用企業(※8)が許可証を保有しているか、ホワイトリストに掲載されているかを確認することは重要です。前述の暫定弁法では、自動車メーカーが許可された回収拠点・総合利用企業以外に電池を引き渡した場合、自動車メーカー自身が行政処罰の対象となります。自動車メーカー本体の信用力に加えて、委託先のコンプライアンス体制まで見ておく必要があるのです。
※7 設備能力:①十分な処理容量を現実に稼働させられること、②工程ごとに要求される専門設備が揃っていること、③環境・安全基準をクリアする付帯設備が機能していること、④設備の維持管理や電池の履歴管理を担保するためのデータ収集システムや全国トレーサビリティプラットフォームとの連携設備が整っているかなどを指します。
※8 総合利用企業:使用済み動力電池の「梯次利用」または「再生利用」のいずれかの事業を行う企業を指します。ただし、2026年7月の制度変更により「梯次利用」の区分自体が廃止されたため、現在は再生利用(リサイクル)を行う企業を指すことが多い。
総評
今回、電池リサイクルに関する取り組みをご紹介しました。2026年は「政策主導」から「政策+市場主導」への転換点となりつつあり、電池リサイクルは「環境対策」から「資源確保戦略」へと位置づけが変化しつつあります。
しかし、2026年9月4日の2026世界動力電池大会にて華友コバルトの鮑偉氏が「最大の問題は電池がどこへ行ったか?電池が集まらない」と指摘したように、正規の電池回収業者は処理能力を備えているものの、使用済み電池が集まらないため、生産ラインを十分に稼働できていないというミスマッチが生じているようです。
この現状に対して、政府は4月に新エネルギー車使用済み動力電池回収・総合利用管理暫定弁法を施行し、電池リサイクル業界の健全な発展に向けた取り組みを本格化させました。
中国の「双碳」目標(2030年炭素ピーク、2060年カーボンニュートラル)を背景に、この流れは今後さらに加速すると見られます。適切に管理されれば「電池の山」は「宝の山」へと転換していくでしょう。
今後、電池リサイクル業界がどのように変化していくのか、引き続き動向を注視していきたいと思います。
参考文献:
・新能源汽車廢舊動力電池回收和綜合利用管理暫行辦法
・乘联分会:年底超8年新能源车将达260万辆 电池脱保潮临近
・“梯次利用”谢幕!动力电池回收赛道格局生变
・中国汽車工業協会「2025年汽车产销量再创历史新高 连续17年稳居全球第一 新能源汽车成为汽车市场主导力量」
・「中国EV、電池「大量退役」時代へ 2030年までに100万トン、回収ルールを大転換」(36KrJapan、2026年9月9日公開)
・「从“退役”到“重生” 动力电池回收赛道兴起 – 市场环境 – 中国产业经济信息网 」
・電池専用の「身分証」登場 全国動力電池トレーサビリティプラットフォームが稼働開始–人民網日本語版–人民日報
・China NEV sales total 1.71 million units in Dec, bringing full-year 2025 sales to 16.49 million – CnEVPost
・中国新能源车市半年考:产销逼近700万辆 动力电池装车量近300GWh – 行业新闻 – 智能网联汽车科技全产业链资讯平台-产品发布平台【汽车电子网】
・中国储能网 -产业观察 – 动力电池“退役潮”下的绿色蝶变:从“环境隐患”到千亿元级的“城市矿山”
・中国財政部「省エネルギー・新エネルギー自動車の実証・普及試行事業に関する通知」
・中国財政部「個人による新エネルギー自動車購入補助の試行事業を正式に開始」
・中国国務院「第12次五カ年計画 国家戦略的新興産業発展計画」
・中国国務院「省エネルギー・新エネルギー自動車産業発展計画(2012~2020年)」
・中国国務院「中国製造2025」
・中国国務院「第13次五カ年計画 国家戦略的新興産業発展計画」
・中国国務院「新エネルギー自動車産業発展計画(2021~2035年)」
・CATL「Battery Recycling」
・CATL「2025年の電池リサイクル実績」
・CATL「循環経済に関する2026年の取り組み」
・GEM「Power Battery Life Cycle Value Chain」
・GEM 2025年年度报告
・華友コバルト「循環産業」
・日均3000吨退役电池 正规军为什么收不到?
・明和産業株式会社「中国での合弁会社設立合意に関するお知らせ
・北京日報客户端「正规军干不过小作坊:动力电池的回收之困」(2025年11月19日)北京商報(転載)
・北京市統計局・国家統計局北京調査総隊『北京市2025年国民経済和社会発展統計公報』(2026年3月25日発表)
・上海市統計局・国家統計局上海調査総隊『2025年上海市国民经济和社会发展统计公报』(2026年3月30日発表)
・中商産業研究院の『2026-2031年全球锂电回收综合利用行业市场调研及投资前景预测报告』
・中国经济信息网「千亿级市场!我国动力电池将迎来规模化退役阶段」(2015年10月22日)
・中国証券網(新華社転載)「中国新能源汽车25年产业风云:高质量发展的飞跃与突围」
※掲載しているブランド名やロゴは各社が所有する商標または登録商標です。
※この情報の著作権は、執筆者にあります。
※この情報の全部又は一部の引用・転載・転送はご遠慮ください。
関連記事
中国はフィジカルAIの「土台」を先に取りにいっている ― 現場データと国家規格―
中国コラム
数字で振り返る上海の5年 – 2019→2025、何がどう変わったか
中国コラム


